A Engenharia de Aplicação é responsável por adaptar e otimizar produtos para atender às necessidades específicas dos clientes, garantindo que o aço produzido seja aplicado da melhor forma possível em cada cenário.
Esse trabalho envolve a análise das condições de uso, a personalização de soluções e a simulação de processos para assegurar desempenho e eficiência. Na Aperam, a Engenharia de Aplicação conecta o conhecimento técnico aos desafios reais do mercado, promovendo soluções inovadoras e orientando clientes desde a escolha dos materiais até o uso final dos produtos.
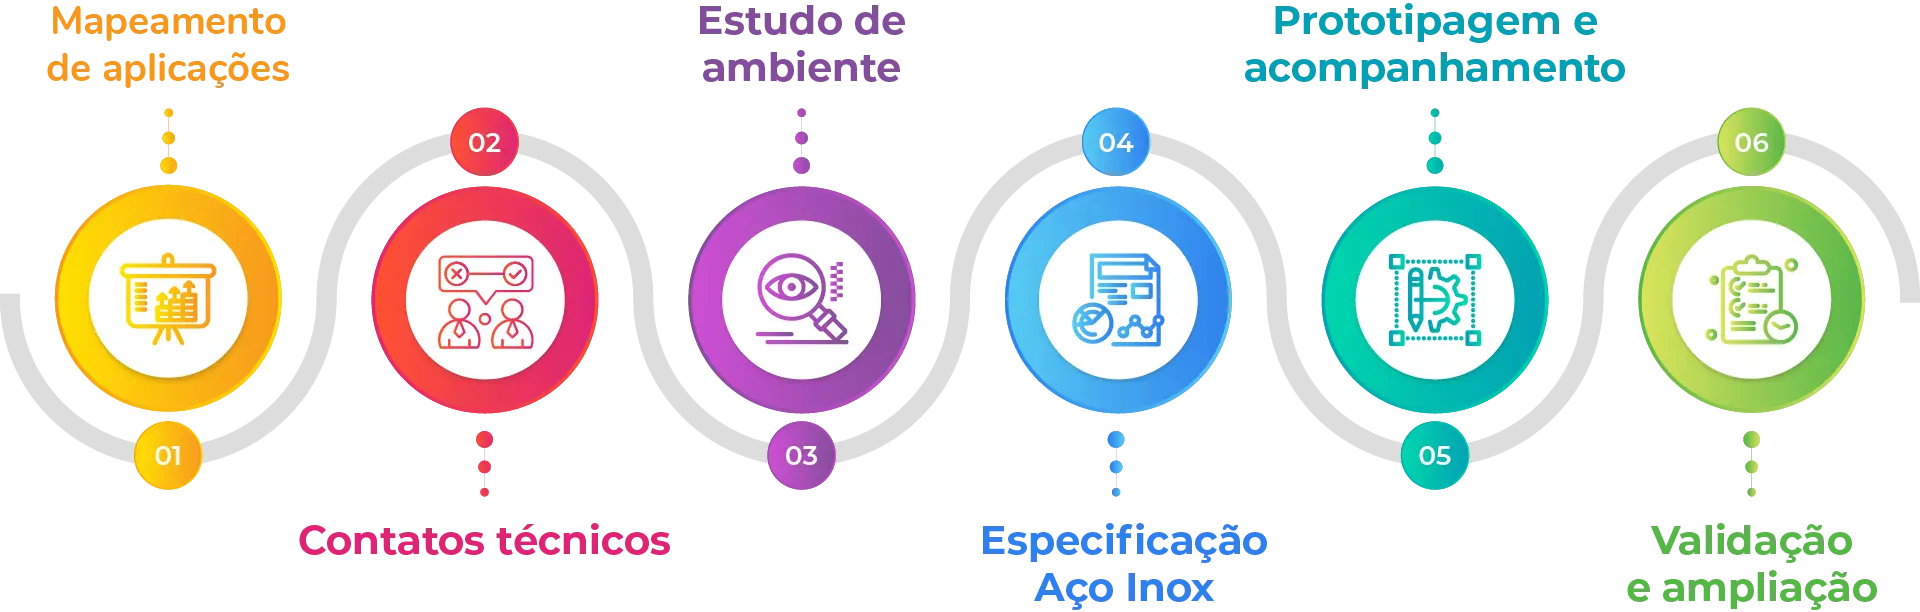
A fim de uniformizar o trabalho da equipe do Eureka, uma metodologia inspirada no Método Stage Gate é utilizada que, em linhas gerais, pode ser representada pelo diagrama abaixo:
Toque no diagrama para ampliar
A partir de estudos de mercado, consultorias, programa de ideação, artigos técnicos, universidades, empresas de engenharia e projeto, o funil de inovação é abastecido, alimentando o dia a dia da inovação em aços e aplicações.
Em sequência, busca-se a realização de reuniões técnicas e discussões aprofundadas com agentes do mercado (engenheiros, pesquisadores, equipes de manutenção, etc.) para obter um compreensão inicial das demandas que a aplicação do aço inox terá que suprir.
A partir da definição das dores, faz-se necessário a compreensão do ambiente da aplicação e seus fatores críticos quanto ao ambiente, metalurgia e utilização.
Conhecendo as necessidades da aplicação, procura-se dentro das normas e portfólios do aço inoxidável quais que correspondem as demandas que viabilizem a utilização, financeira e técnica.
Desenvolvimento de protótipos em parceiros que permitirão a verificação das especificações definidas, acompanhando a performance em testes reais ou em escala piloto a fim de garantir a viabilidade do material proposto para a aplicação.
Uma vez concluídos os testes e obtidos resultados positivos, valida-se a aplicação do aço inox, tanto tecnicamente quanto financeiramente, e busca-se a ampliação do projeto, assegurando uma implementação robusta e bem-sucedida da solução.
Análise racional e comparativa de custos para validação da substituição de materiais na indústria.
Cada degrau destacado com setas verdes representa um momento em que há nova despesa calculável, como, por exemplo, substituição total, manutenção, pintura e limpeza.
Ao final do período, neste caso, 12 anos, o gráfico apresenta a diferença de custo acumulado entre o uso dos materiais distintos.
Além disso, as fichas apresentam também um resumo final: em vez de exibir os valores sem correção ao longo do tempo, calcula-se a diferença de custo em Valor Presente Líquido (VPL) que o uso de materiais distintos pode apresentar.
Exemplo ilustrativo de comparação entre materiais.